



Tin liên quan
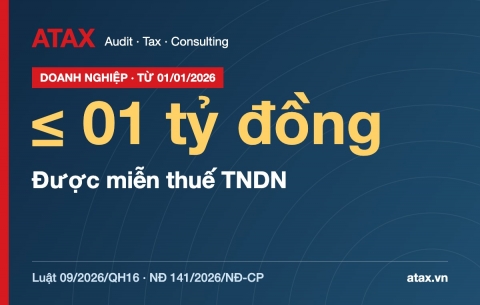
Hộ kinh doanh doanh thu từ 01 tỷ đồng trở xuống không phải nộp thuế GTGT, TNCN từ 2026
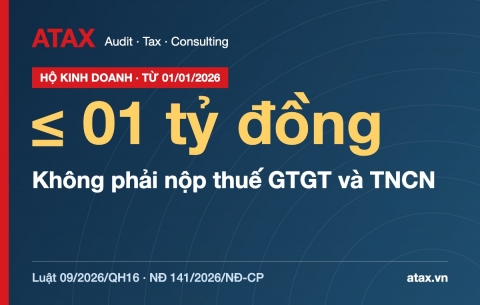
Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) từ hoạt động kinh doanh. Đây là thay đổi lớn nhất đối với khu vực hộ kinh doanh trong năm 2026, được hình thành từ hai văn bản: Luật số 09/2026/QH16 ngày 24/4/2026 (sửa đổi Luật Thuế TNCN, GTGT, TNDN và TTĐB) và Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 (sửa đổi Nghị định 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh).
Bài viết dưới đây, ATAX tóm tắt những điểm hộ kinh doanh và người làm kế toán cần nắm.
1. Luật không còn “đóng cứng” mức doanh thu, giao Chính phủ quy định
Trước khi có Luật 09/2026/QH16, mức doanh thu không phải nộp thuế được ghi thẳng trong luật: 500 triệu đồng/năm tại khoản 1 Điều 7 Luật Thuế TNCN số 109/2025/QH15 và khoản 25 Điều 5 Luật Thuế GTGT (sửa đổi bởi Luật số 149/2025/QH15).
Luật 09/2026/QH16 sửa hai điều khoản này theo hướng:
- Điều 1 (sửa khoản 1 Điều 7 Luật Thuế TNCN): cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống không phải nộp thuế TNCN.
- Điều 2 (sửa khoản 25 Điều 5 Luật Thuế GTGT): hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống thuộc đối tượng không chịu thuế GTGT.
Chính phủ sẽ căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách để quy định mức doanh thu phù hợp với từng thời kỳ. Nói cách khác, ngưỡng này từ nay có thể được điều chỉnh bằng nghị định mà không cần sửa luật.
2. Mức cụ thể: nâng từ 500 triệu lên 01 tỷ đồng
Ngay sau khi Luật được thông qua, khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP sửa cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại hàng loạt điều khoản của Nghị định 68/2026/NĐ-CP (Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18).
| Nội dung | Trước đây | Từ 01/01/2026 |
| Ngưỡng doanh thu năm không phải nộp thuế GTGT, TNCN của hộ, cá nhân kinh doanh | 500 triệu đồng (quy định trong Luật) | 01 tỷ đồng (Chính phủ quy định, theo NĐ 141/2026/NĐ-CP) |
| Cơ sở pháp lý | Luật 109/2025/QH15; Luật 149/2025/QH15; NĐ 68/2026/NĐ-CP | Luật 09/2026/QH16; NĐ 141/2026/NĐ-CP |
Cả Điều 1, Điều 2 của Luật 09/2026/QH16 và Nghị định 141/2026/NĐ-CP đều có hiệu lực từ ngày 01/01/2026, tức áp dụng cho toàn bộ năm tính thuế 2026.
3. Quy định mới về hóa đơn điện tử của hộ kinh doanh
Khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP sửa khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, gắn nghĩa vụ hóa đơn với cùng mốc 01 tỷ đồng:
- Doanh thu năm trên 01 tỷ đồng: bắt buộc áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ có nhiều địa điểm kinh doanh dùng chung mã số thuế cho tất cả cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
- Doanh thu năm từ 01 tỷ đồng trở xuống: không bắt buộc; nếu đáp ứng điều kiện và có nhu cầu thì được đăng ký sử dụng một trong hai loại hóa đơn điện tử nêu trên.
- Hộ mới ra kinh doanh hoặc năm trước chưa vượt 01 tỷ đồng nhưng trong năm có doanh thu vượt 01 tỷ đồng: phải chuyển sang hóa đơn điện tử và đăng ký trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
4. Đã lỡ kê khai, nộp thuế theo mức cũ thì xử lý thế nào?
Theo khoản 1 Điều 4 Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh tự xác định doanh thu năm từ 01 tỷ đồng trở xuống mà đã kê khai, nộp thuế TNCN, thuế GTGT theo Nghị định 68/2026/NĐ-CP thì được xử lý số tiền thuế đã nộp theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP. Hộ kinh doanh nên rà soát lại các kỳ đã nộp trong năm 2026 để đề nghị xử lý kịp thời.
Lưu ý cho hộ kinh doanh và kế toán
- Theo dõi doanh thu lũy kế theo kỳ: vượt 01 tỷ đồng trong năm sẽ phát sinh nghĩa vụ hóa đơn điện tử (hạn 30 ngày) và nghĩa vụ thuế.
- “Không phải nộp thuế” không đồng nghĩa với “không phải quản lý”: hộ kinh doanh vẫn cần lưu giữ chứng từ, sổ sách để chứng minh doanh thu.
- Ngưỡng do Chính phủ quy định nên có thể thay đổi trong các năm sau; cần cập nhật văn bản mới hằng năm.
- Rà soát số thuế đã nộp từ đầu năm 2026 để đề nghị xử lý theo Điều 12 Nghị định 68/2026/NĐ-CP.
Câu hỏi thường gặp
Hộ kinh doanh có doanh thu đúng 01 tỷ đồng/năm có phải nộp thuế không?
Không. Quy định áp dụng cho doanh thu năm “từ 01 tỷ đồng trở xuống”, nên mức đúng 01 tỷ đồng vẫn thuộc diện không phải nộp thuế GTGT, TNCN.
Quy định mới áp dụng từ khi nào?
Từ ngày 01/01/2026, theo khoản 2 Điều 5 Luật 09/2026/QH16 và Điều 3 Nghị định 141/2026/NĐ-CP.
Hộ doanh thu dưới 01 tỷ có được dùng hóa đơn điện tử không?
Có. Nếu đáp ứng điều kiện và có nhu cầu, hộ được đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền.
Xem toàn văn: Luật 09/2026/QH16 sửa đổi Luật Thuế TNCN, GTGT, TNDN và Thuế tiêu thụ đặc biệt.
Hộ kinh doanh, doanh nghiệp cần tư vấn xác định doanh thu, nghĩa vụ thuế và hóa đơn theo quy định mới, vui lòng liên hệ ATAX (atax.vn) để được hỗ trợ.
Tin liên quan


